


Бір ай төленбеген несиелердің көлемі 1 трлн теңгеге жетті: «Қарызсыз қоғам» берешекті 90 күнге жеткізбей реттеуді ұсынды
Микрокредиттердің 24 пайызының төлемі кешіккен, оның 5 пайызы 90 күннен астам уақыт өтелмеген
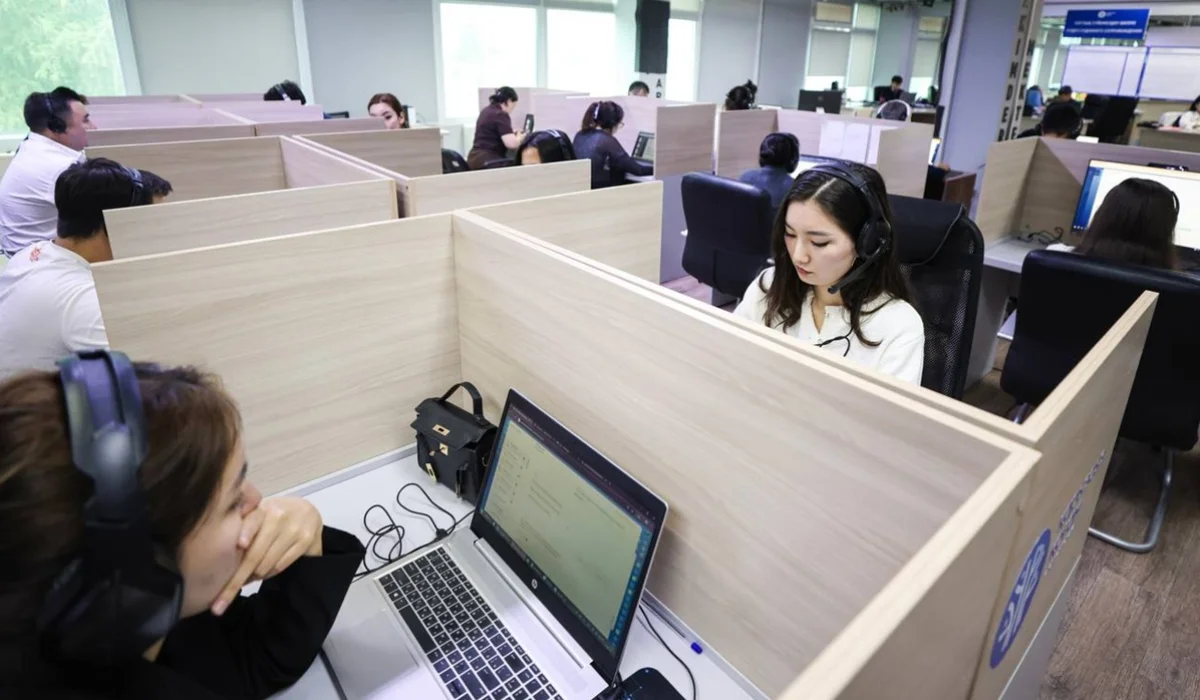
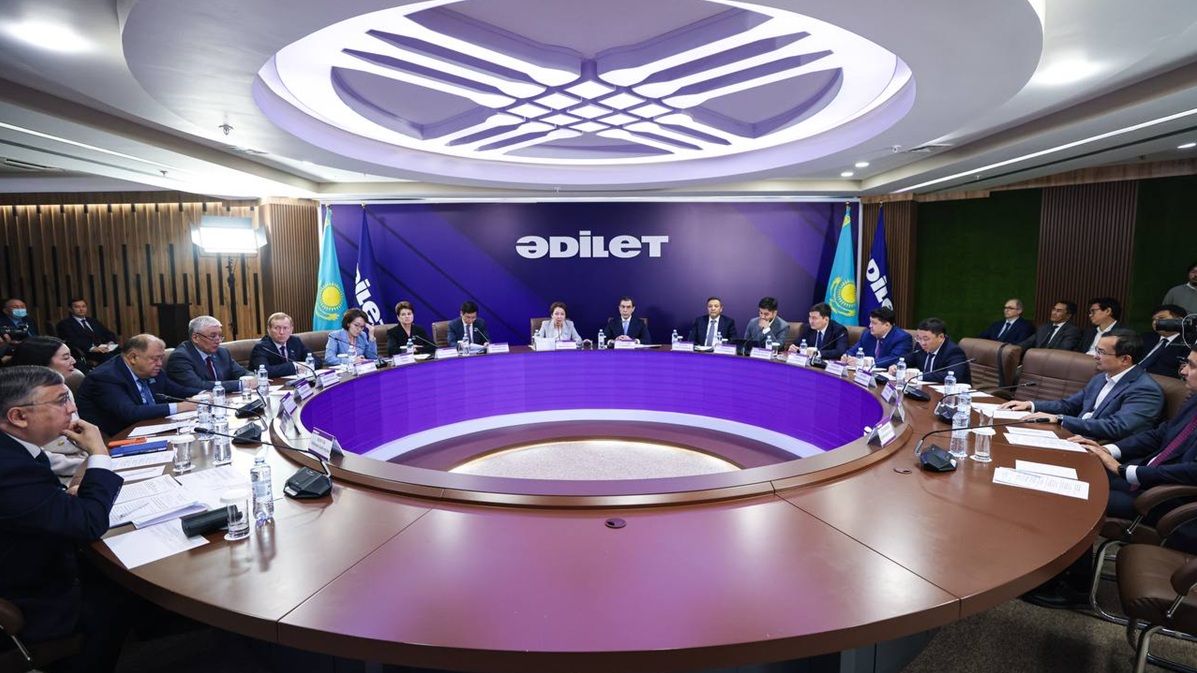
Қазақстанда несие төлеуді 90 күннен артық кешіктірген 1,37 млн адамның берешегі 2,5 трлн теңгеге жетті. Бұл туралы 25 қыркүйекте «Әділет» партиясының Орталық аппаратында өткен дөңгелек үстелде айтылды. Жиында проблемалық қарызды ерте кезеңде реттеу, жеке тұлғалардың банкроттығы, қарыз алушылардың құқықтарын қорғау және «Қарызсыз қоғам» жобасының жұмысы қаралды, деп хабарлайды Azattyq Rýhy.
Қарыз алушылар көмекке кеш жүгінеді
«Әділет» партиясы төрағасының орынбасары Эльдар Жұмағазиевтің айтуынша, бірінші жартыжылдықта төленбеген уақыты 30 күнге жеткен несиелердің үлесі 54 пайызға өсіп, шамамен 1 трлн теңге болған. Оның сөзінше, ерте кезеңде шара қабылданбаса, мұндай берешектің бір бөлігі алдағы екі-үш тоқсанда проблемалық қарызға айналуы мүмкін.
Микроқаржы секторында барлық мерзімі өткен қарыз микрокредит портфелінің 24 пайызына, ал 90 күннен астам кешіккен қарыздың көлемі 5 пайызға тең. Мамырдағы сауалнамаға қатысқандардың 73 пайызында белсенді кредиттік міндеттемелер болса, 47 пайызы табысының жартысынан көбін кредит төлеуге жұмсайды. Азаматтар көбіне бірнеше кредиторға қарыз болып, атқарушылық іс жүргізу басталған немесе шоттарына тыйым салынған кезде көмек іздей бастайды.
«Реструктуризациядан кейін де адамдар бізге қайта келеді»
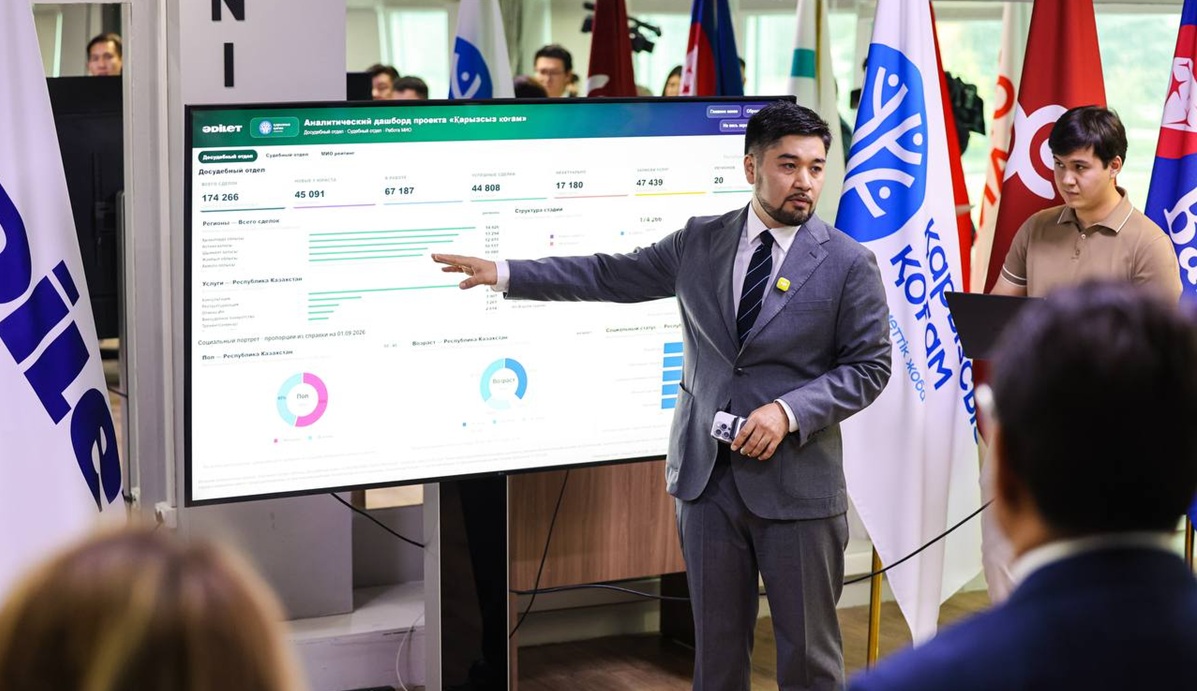
«Қарызсыз қоғам» жобасының басшысы Олжас Ордабаев реструктуризациядан кейін де азаматтардың бір бөлігі кредитін төлей алмай қалатынын атап өтті.
«Реструктуризация жасалғаннан кейін де адамдардың шамамен 40 пайызы бізге қайта жүгінеді. Олар жаңа төлем кестесі бойынша да қарызын төлей алмай қалады. Бұған адамның қаржылық жағдайына әсер ететін әртүрлі сыртқы факторлар себеп болуы мүмкін», – деді Ордабаев.
Оның айтуынша, қиын жағдайға тап болған азамат ең алдымен кредитормен байланысқа шығуы керек.
«Біріншіден, өз мәселеңіз туралы сөйлесетін адам – сіздің кредиторыңыз. Банктен жасырынудың қажеті жоқ. Егер жұмысыңыздан айырылсаңыз немесе қаржылық жағдайыңыз өзгерсе, банкке барып, жағдайыңызды ашық айту керек. “Менің жағдайым осындай. Маған төлемді кейінге қалдыруға немесе жаңа төлем кестесін жасауға мүмкіндік беріңіз” деп түсіндіру қажет», – деді ол.
Ордабаев банктердің де проблемалық портфельдің өсуіне мүдделі емес екенін айтты.
«Бұл олардың провизияларына әсер етеді, қаражатын қатырып қояды. Сондықтан банк үшін де проблемалық қарызы бар азаматтың жағдайын нашарлатудың логикасы жоқ. Бұл жерде өзара іс-қимыл жасайтын жолдарды іздеуге болады», – деді жоба басшысы.
«Тұтынушылық кредиттердің көлемі өткен жылмен салыстырғанда азайды»
«Nur Bank» АҚ басқарма төрағасының орынбасары Нұрбек Толымбеков тұтынушылық кредиттердің көлемі өткен жылмен салыстырғанда азайғанын айтты.
«Бұған бірнеше фактор әсер еткен болуы мүмкін. Оның ішінде елдегі экономикалық жағдаймен қатар, “Қарызсыз қоғам” жобасының да ықпалы бар. Біз бұл жобаны қолдаймыз, өйткені оның мақсаты азаматтарға қарызын өтеуге ғана емес, қаржылық жағдайын дұрыс бағалап, алдағы уақытта шамадан тыс несие алмауына көмектесу. Қазір азаматтардың қарыз алуына қойылатын талаптар заңмен қатаң реттеліп, несие беру процесіне бақылау күшейтілді. Бұл халықтың шамадан тыс борыштық жүктемеге түсуінің алдын алуға бағытталған», – деді Толымбеков.
«Банкроттық рәсіміне қойылатын талаптар өзгерді»
Құрылтайдың вице-спикері Дания Еспаева жеке тұлғалардың банкроттығы туралы заңнаманың қолданылу тәжірибесіне тоқталды.
2023 жылы қабылданған заң бойынша бастапқыда соттан тыс банкроттыққа өтініш беру үшін қаржы ұйымымен берешекті реттеуге әрекет жасағанын растайтын құжат талап етілген. Екі жылдық тәжірибеден кейін бұл талаптың азаматтарға кедергі келтіргені анықталып, оны алып тастау туралы шешім қабылданған. Сонымен қатар берешекті реттеу мерзімі 18 айдан 12 айға қысқарған.
«2026 жылдың наурызынан бастап қарызы 1600 АЕК-ке дейінгі және төлемі бес жылдан астам уақыт кешіккен азаматтар үшін соттан тыс банкроттық рәсімі бір айға дейін қысқарды. Бұрынғы парламентте банкроттыққа жеңіл кіру және оны теріс пайдалану мүмкіндігі туралы пікірлер айтылды. Бірақ егер банк немесе микроқаржы ұйымы бес жыл бойы қарызды өндіріп ала алмаса, әрі қарай да сол қарызды өндіріп алу жұмысының нәтижесі болмайтыны түсінікті. Біз банктердің, микроқаржы ұйымдарының және коллекторлық агенттіктердің жұмыс тәртібін өзгерту бойынша да жұмыс жүргізіп жатырмыз. Жоғары пайыздық мөлшерлемелерден қорғау, шарттардағы түсініксіз талаптарды болдырмау мәселелері қаралды. Бұған дейін түсініксіз комиссиялар, жоғары айыппұлдар сияқты мәселелер болды. Азаматтардың қаржы институттарымен өзара іс-қимылын қауіпсіз ету қажет», – деді Еспаева.
«Жоба бойынша жүздеген мың азамат көмек алды»
Қаржы нарығын реттеу және дамыту агенттігі төрағасының орынбасары Олжас Қизатов кредит беруді шектеуге бағытталған өзгерістер туралы айтты. Оның айтуынша, соңғы үш жылда Агенттік Ұлттық банкпен және депутаттармен бірлесіп, кредит беру мен проблемалық қарызды реттеу бойынша жұмыс жүргізген. Бұл ретте азаматтардың қарызын реттеуге көмектесумен қатар, шамадан тыс кредит алудың алдын алуға да мән берілген.
«Біздің міндетіміз азаматтарға қолда бар қарыздарын реттеуге көмектесу ғана емес. Сонымен қатар шамадан тыс кредит алудың алдын алу да басты мақсаттардың бірі. Үш жылда Агенттік Ұлттық банкпен және депутаттармен бірлесіп, кредит беру мен проблемалық қарызды реттеу бойынша жұмыс жүргізді. Осы бағытта тұтынушылық қарыздар бойынша сыйақы мөлшерлемелеріне шектеу қойылып, кепілсіз кредиттердің сомасы мен мерзіміне талаптар енгізілді. Қысқа мерзімді микрокредиттер бойынша да шектеулер белгіленді», – деді Қизатов.
Сонымен қатар Қизатов «Қарызсыз қоғам» жобасы арқылы азаматтарға көрсетіліп жатқан көмек туралы айтты. Қыркүйектегі мәлімет бойынша, жоба аясында 656 мың қоңырау өңделіп, 214 мың азамат консультация алған. Заңгерлер 8 мың кредит бойынша мыңнан астам адамға құқықтық көмек көрсеткен. Сонымен қатар жоба аясында қаржылық сауаттылық бойынша мыңдаған азамат онлайн және офлайн форматта білім алған.
Қарызды бір ай кешіктіргеннен бастап реттеу ұсынылды
Дөңгелек үстелде проблемалық берешекті ерте кезеңде анықтау, қарыз алушы мен кредитор арасындағы өзара іс-қимылды күшейту, бірнеше кредитор алдындағы берешекті бірлесіп реттеу және банкроттық рәсімдерін жетілдіру мәселелері сөз болды. Эльдар Жұмағазиевтің айтуынша, азаматтың қарызы проблемалық деңгейге жеткеннен кейін емес, алғашқы кешігу белгілері пайда болған сәттен бастап әрекет ету қажет.
«Қарызсыз қоғам» банктер мен МҚҰ-ларды қарыз 30 күн кешіккеннен бастап, қарыз алушымен жұмыс істеуге шақырды.

